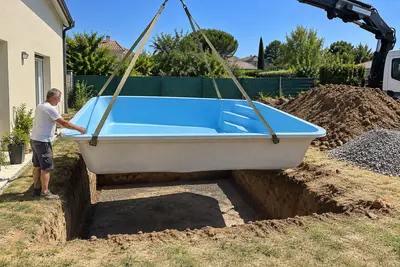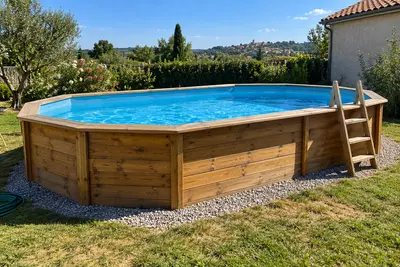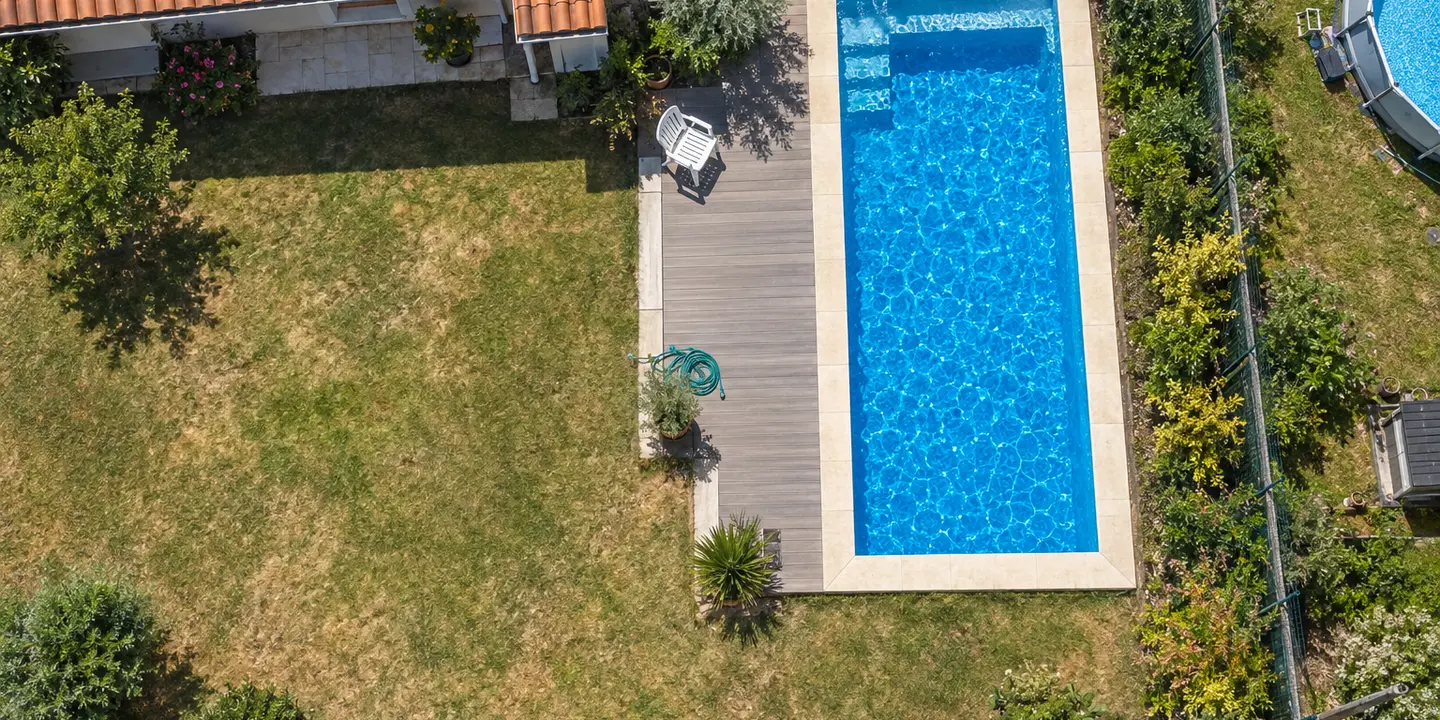
La mairie mesure le bassin et l’abri : 10 m², 100 m², 1,80 m de haut. Le fisc regarde si la piscine tient au sol, creusée ou renforcée, entourée d’une margelle ou d’une terrasse, raccordée à l’eau et à l’électricité. Une mini coque de 9 m² ne passe donc pas en mairie et paie la taxe foncière. Une tubulaire de 16 m² montée de mai à septembre passe en mairie et ne la paie pas.
Quelle piscine paie des impôts, et lesquels
Voici ce que doit chaque installation hors secteur protégé, jusqu’à 100 m² de bassin :
| Votre piscine | Mairie et taxe d’aménagement | Taxe foncière |
|---|---|---|
| Hors sol montée 3 mois par an au plus | Rien | Non |
| Hors sol de 10 m² ou moins | Rien | Non |
| Hors sol de plus de 10 m², montée plus de 3 mois | Déclaration préalable et taxe | Non, si elle se démonte |
| Mini piscine fixe de 10 m² ou moins | Rien | Oui |
| Enterrée de plus de 10 m² | Déclaration préalable et taxe | Oui |
| Semi-enterrée de plus de 10 m² | Déclaration préalable et taxe | Oui, même démontable |
| Sous un abri de plus de 1,80 m | Permis et taxe, plage couverte comprise | Piscine oui, abri à déclarer |
| Spa gonflable, ou posé et déplaçable | Rien jusqu’à 10 m² | Non |
| Spa encastré ou maçonné | Rien jusqu’à 10 m² | Oui |
Tout ce qui tient au sol, piscine, spa encastré ou abri haut, se déclare aux impôts dans les 90 jours qui suivent la fin des travaux, avec ou sans dossier en mairie.
En secteur protégé (abords d’un monument historique, site patrimonial remarquable, site classé), un bassin de 10 m² ou moins passe aussi en mairie et paie la taxe d’aménagement, et une hors sol n’a que quinze jours sans formalité.
Enterrée ou semi-enterrée, la piscine doit en plus avoir une barrière, une alarme de piscine, une couverture ou un abri aux normes, sous peine de 45 000 euros d’amende. La sécurité de la piscine a sa page.
Une piscine hors sol paie-t-elle des impôts ?
Non, tant qu’elle se démonte sans casse et ne reste pas montée plus de trois mois par an (article R421-5 du Code de l’urbanisme). Trois mois, c’est de juin à août. Montée en mai et démontée fin septembre, elle a dépassé (les semaines de pluie comptent aussi).
Au-delà, elle suit les seuils d’une piscine fixe. Au moment de choisir une piscine hors sol, regardez le diamètre, parce que sur une ronde les 10 m² arrivent vite :
- 3,05 m de diamètre, 7,3 m² de bassin. Elle peut rester montée toute l’année sans rien devoir, hors secteur protégé.
- 3,66 m, 10,5 m² : le seuil est déjà dépassé.
- 4,57 m, 16,4 m², une déclaration préalable et 309 euros de taxe d’aménagement, à 5 % pour la commune et 2,5 % pour le département.
Laissée dehors l’hiver, elle dépasse les trois mois, et l’hivernage d’une piscine hors sol dit, famille par famille, s’il vaut mieux la démonter.
Pour la taxe foncière, le matériau ne compte pas. Une piscine bois entourée de sa terrasse y entre comme une enterrée.
Une piscine de moins de 10 m² est-elle non imposable ?
À moitié. Un bassin de 10 m² ou moins, une 4 × 2,5 par exemple, ne demande rien à la mairie et ne paie pas de taxe d’aménagement, hors secteur protégé. Le « non imposable » qu’on vous vend ne vaut que pour cette taxe-là.
Une mini coque ou un petit bassin maçonné paie la taxe foncière, comme une 8 × 4, et vous le déclarez aux impôts dans les 90 jours. Les coques de cette taille sont chiffrées avec le prix d’une piscine coque.
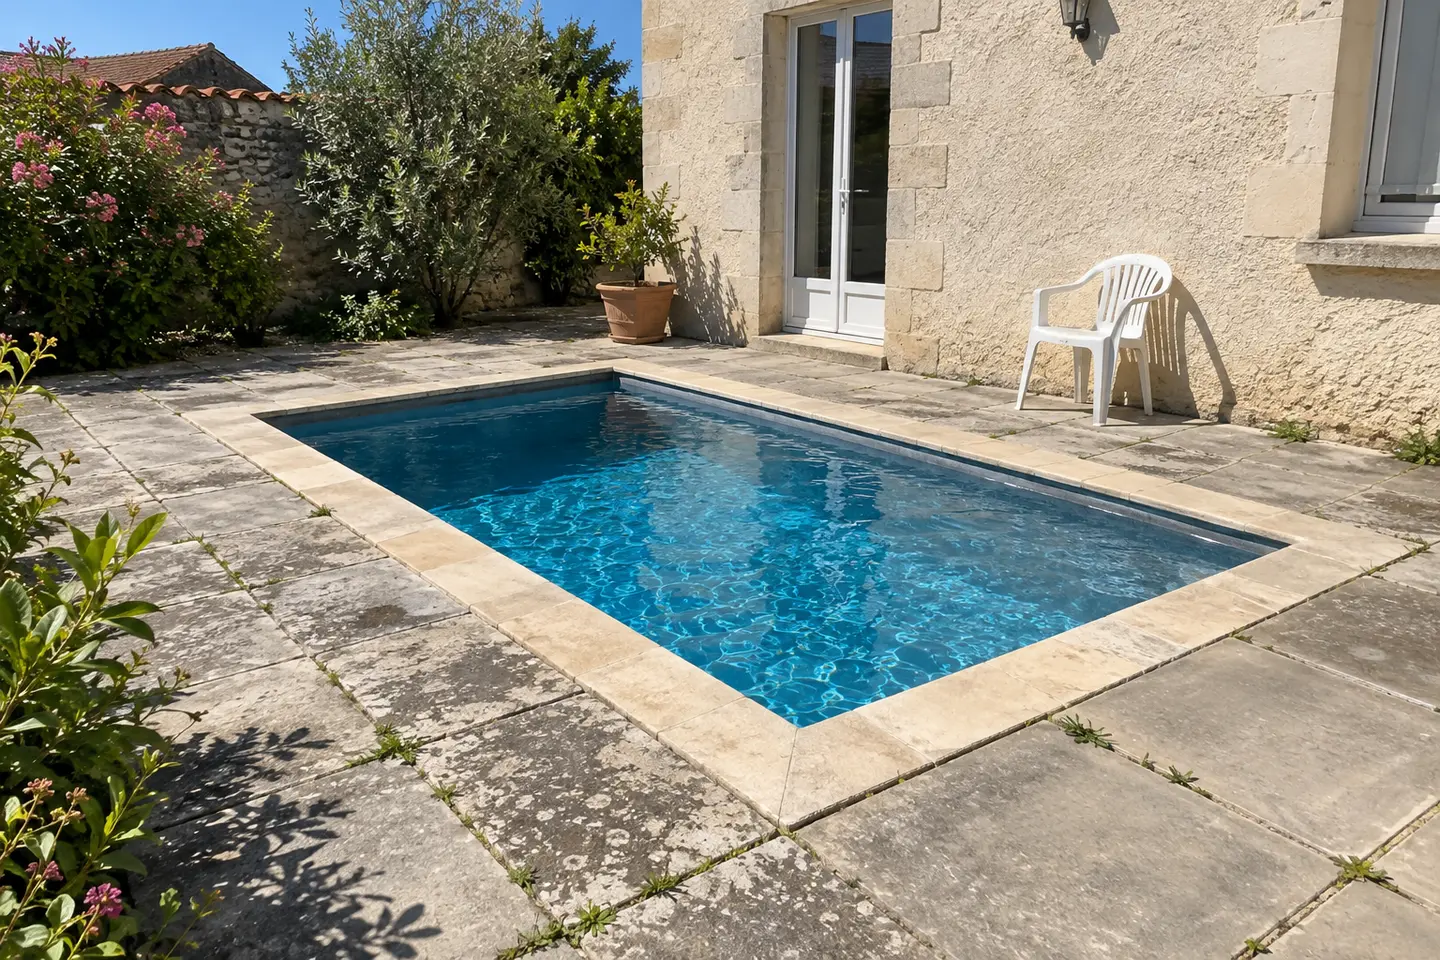
Un abri ou un spa change-t-il la taxe ?
L’abri, oui, à partir de 1,80 m de haut. Plus bas, la piscine neuve reste en déclaration préalable et seul le bassin est taxé. À 1,80 m ou plus, il faut un permis de construire. Au-delà, la margelle, la terrasse ou le dallage couverts deviennent une surface taxée, sur une base de 892 euros le m² en 2026, trois fois et demie celle du bassin, et 1 011 euros en Île-de-France.
Sur une piscine déjà construite, une couverture jusqu’à 1,80 m ne demande aucune autorisation hors secteur protégé, et une déclaration préalable au-dessus, selon service-public. Pour le budget, voyez le prix d’un abri de piscine selon sa hauteur.
Le spa suit les règles de la piscine, gonflable ou non, et la taxe foncière du spa encastré est une différence de plus à peser pour choisir un spa.
Combien coûte la taxe d’aménagement d’une piscine 8 × 4 ?
Une 8 × 4 paie entre 281 et 683 euros selon la commune, une seule fois, et jusqu’à 1 731 euros dans un secteur taxé à 20 %. La loi fixe la base à 251 euros par m² de bassin pour une piscine achevée en 2026 (262 en 2025), en Île-de-France comme ailleurs.
La commune applique son taux, de 1 à 5 % (1 % si elle n’a rien voté, jusqu’à 20 % dans certains secteurs), le département le sien, 2,5 % au plus, et en Île-de-France la région ajoute 1 % au plus. Sur les 32 m² d’une 8 × 4, soit 8 032 euros de base, les taux votés pour 2026 donnent :
- 281 euros dans une commune restée à 1 %, avec un département à 2,5 %.
- 426 euros à Nîmes, où la ville a voté 4 % et le Gard 1,3 %.
- 602 euros à 5 % et 2,5 %, les taux de Montpellier ou de Nantes hors secteurs majorés, et 683 en Île-de-France au plafond, avec le 1 % de la région.
- 1 731 euros dans les secteurs d’Aix-en-Provence taxés à 20 %, payés en deux fois.
Le chantier d’une enterrée creuse, donc la taxe d’archéologie préventive s’ajoute, 0,40 % de la même base, soit 32 euros sur une 8 × 4. Une 6 × 3 de 18 m² paie 339 euros à 5 % et 2,5 %, plus 18 euros d’archéologie.
L’abattement de 50 % des résidences principales ne touche pas le bassin, et aucune commune ne peut exonérer les piscines. La taxe reste une ligne modeste à côté du prix d’une piscine enterrée.
Quand arrive l’avis de taxe d’aménagement, et en combien de fois
Au plus tôt trois mois après la fin des travaux, pour un dossier déposé depuis le 1er septembre 2022. Jusqu’à 1 500 euros, vous payez en une fois. Au-delà, en deux moitiés, la seconde six mois après la première.
Combien une piscine fait-elle monter la taxe foncière ?
De l’ordre de 200 euros par an. En 2022, les 20 356 piscines que le fisc a ajoutées à l’impôt dans neuf départements ont payé 204 euros chacune en moyenne, toutes tailles confondues, de 109 euros dans le Morbihan à 252 dans les Bouches-du-Rhône. Le chiffre date d’avant les revalorisations annuelles qui ont suivi, et aucun barème national ne donne celui de la vôtre.
La piscine augmente la valeur locative de la maison, un loyer théorique fixé selon des règles de 1970 (oui, 1970) et les tarifs de chaque commune. La taxe se calcule sur la moitié de cette valeur, multipliée par les taux votés chez vous. Elle est due même quand la piscine a été construite sans autorisation.
Une piscine semi-enterrée paie aussi, kit démontable compris. Le Conseil d’État l’a jugée imposable en 2016, dès lors qu’elle n’a pas vocation à être déplacée.
L’exonération de taxe foncière de deux ans, et comment la garder
Une piscine neuve ne paie pas de taxe foncière les deux années qui suivent celle de sa fin de travaux, même ajoutée à une maison qui existait déjà (article 1383 du Code général des impôts). Il faut la déclarer dans les 90 jours, sinon elle perd tout ou partie des deux ans.
La commune peut limiter l’exonération à 40, 50, 60, 70, 80 ou 90 % de la base, et vous payez sur le reste. L’intercommunalité peut supprimer sa part. L’exonération ne couvre pas non plus la taxe d’enlèvement des ordures ménagères.
Comment déclarer sa piscine aux impôts, et dans quel délai
Une piscine fixe se déclare en ligne dans les 90 jours qui suivent la fin des travaux, quelle que soit sa surface. Pour le fisc, les travaux sont finis le jour où la piscine peut servir, gros œuvre terminé, même s’il reste de petites finitions. Depuis votre espace sur impots.gouv.fr :
- Ouvrez l’onglet « Biens immobiliers ».
- Cliquez sur « Déclarer » dans l’encart « déclaration foncière attendue ».
- Choisissez « Commencez la déclaration » à côté de « Déclaration de la dépendance isolée : Piscine ».
- Refaites « Déclarer » dans l’encart « déclaration d’urbanisme attendue », pour la taxe d’aménagement.
L’encart foncier n’apparaît que si une autorisation d’urbanisme a été demandée. Sans dossier en mairie, pour une mini coque par exemple, mettez à jour le descriptif du bien.
Sur papier, c’est le formulaire H1 (n° 6650), à envoyer au service des impôts fonciers avec la date d’achèvement et la surface du bassin. Pas l’IL (n° 6704), qui sert à modifier un bâtiment existant. La taxe d’aménagement a son imprimé, le 6840-SD.
Pour une 8 × 4 achevée le 15 juillet 2026, les dates tombent ainsi :
- Le 15 juillet, on peut s’y baigner. La taxe d’aménagement devient due, et la déclaration d’achèvement se dépose en mairie.
- Le 13 octobre au plus tard, la piscine est déclarée aux impôts, pour le foncier comme pour l’urbanisme.
- À partir du 13 octobre, l’avis de taxe d’aménagement peut arriver.
- En 2027 et 2028, la piscine est exonérée de taxe foncière.
- En 2029 tombe la première taxe foncière avec la piscine.
Déclaration préalable ou permis de construire pour une piscine
Un bassin de plus de 10 m² et jusqu’à 100 m² demande une déclaration préalable, sans abri ou sous un abri de moins de 1,80 m. Un permis de construire au-delà de 100 m², ou sous un abri de 1,80 m ou plus. À 10 m² ou moins, rien à déposer, sauf en secteur protégé. Le dossier, dans l’ordre :
- Le Cerfa 16702*03 pour une déclaration préalable, le 13406*17 pour un permis, avec un plan en coupe pour une enterrée.
- Le dépôt, en ligne si votre commune est raccordée, sinon en recommandé ou en main propre.
- Un mois d’instruction pour une déclaration préalable, deux en secteur protégé, et sans réponse, elle est accordée. Deux mois pour un permis, trois en secteur protégé.
- Le panneau sur le terrain dès la décision, plus de 80 cm, lisible de la rue. Un voisin a deux mois pour contester, comptés du premier jour d’affichage.
- La déclaration d’achèvement (DAACT, Cerfa 13408*14), déposée en mairie à la fin du chantier.
Accordée, la déclaration préalable vaut trois ans, prolongeable deux fois d’un an. La DAACT ne remplace pas la déclaration aux impôts, qui se fait à part.
Quelle distance entre la piscine et la limite du voisin ?
Celle que fixe le plan local d’urbanisme (PLU) de votre commune, à lire sur le Géoportail de l’urbanisme ou sur le site de la mairie. Sans règle dans le PLU, service-public applique au spa la règle nationale : en limite de propriété ou à 3 mètres au moins.
Ces 3 mètres viennent de l’article R111-17 du Code de l’urbanisme (l’ancien R111-18), écrit pour un bâtiment. Pour le Conseil d’État, une piscine non couverte n’est pas un bâtiment (arrêt du 21 mars 2008), et elle reste soumise aux règles du PLU. Lisez-le avant de tracer le trou, et s’il se tait, demandez au service urbanisme ce qui vaut pour votre terrain.
Comment le fisc repère les piscines sur les photos aériennes
Le fisc détoure les piscines sur les photos aériennes de l’IGN, celles du Géoportail, où vous pouvez chercher la vôtre, et les compare aux déclarations d’urbanisme et d’impôts. C’est le Foncier innovant. Un agent vérifie chaque écart avant qu’un courrier parte chez le propriétaire.
Testé en 2022 dans neuf départements, il a rapporté près de 10 millions d’euros, dont 5,7 millions de rattrapage des années passées. Étendu à la métropole en 2023, il a relevé 150 000 piscines imposables qui ne l’étaient pas, une piscine enterrée sur vingt selon le Sénat. Depuis juin 2024, les photos de chaque département sont refaites tous les trois ans, et les nouvelles piscines tombent au passage suivant.
Si le courriel ou la lettre arrive, vous avez 30 jours pour déclarer. La piscine vous attend déjà dans « Biens immobiliers », avec l’encart « déclaration foncière attendue ».
Que risque-t-on si on ne déclare pas sa piscine ?
Aux impôts, la taxe foncière oubliée se rattrape à toute époque, jusqu’à quatre fois la cotisation de l’année (article 1508 du CGI). Une piscine oubliée dix ans en paie quatre. S’y ajoutent 150 euros d’amende et la perte de l’exonération de deux ans. En 2022, le rattrapage moyen a été de 279 euros par piscine.
La taxe d’aménagement se reprend jusqu’à la fin de la troisième année qui suit l’achèvement, et jusqu’à la sixième, majorée de 80 %, pour une piscine construite sans autorisation.
Une piscine construite sans la déclaration préalable ou le permis qu’il fallait est un délit, puni de 1 200 à 300 000 euros d’amende (article L480-4 du Code de l’urbanisme), et de six mois de prison possibles en récidive. Les 6 000 euros par m² souvent cités visent la surface de plancher, qu’un bassin ne crée pas. La mairie peut aussi infliger une amende administrative jusqu’à 30 000 euros et une astreinte jusqu’à 1 000 euros par jour.
Les poursuites pénales se prescrivent six ans après la fin des travaux, l’action civile de la mairie en dix, celle du voisin en cinq. Pour l’administration, la piscine reste pourtant irrégulière sans limite de temps.
Pour régulariser aux impôts, écrivez par la messagerie sécurisée, rubrique « j’ai une question sur le service Biens immobiliers », puis « j’ai une question sur le descriptif de mon bien immobilier ». En mairie, déposez après coup la demande d’autorisation, que la mairie accorde, assortit de conditions ou refuse selon les règles du jour.
Avant de signer le devis du pisciniste, demandez à la mairie dans quel secteur de taxe tombe votre parcelle, la distance que le PLU impose à la limite, et si la commune a réduit l’exonération de taxe foncière.